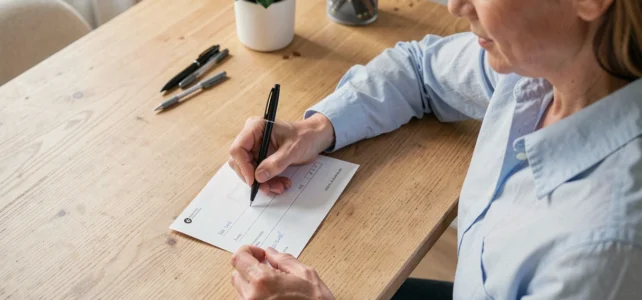
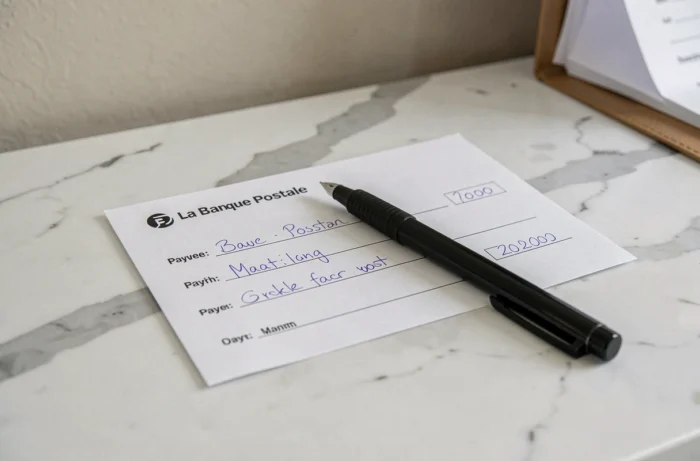
Compilare un assegno de La Banque Postale si basa sulle stesse indicazioni obbligatorie di qualsiasi assegno bancario francese: beneficiario, importo in cifre, importo in lettere, luogo, data e firma. Non è richiesta alcuna formula speciale né indicazione aggiuntiva sulla parte anteriore. Tuttavia, gli errori che portano a un rifiuto in agenzia sono frequenti e spesso legati a dettagli che si sottovalutano.
Divergenza tra importo in cifre e in lettere: cosa rifiuta concretamente La Banque Postale
La regola bancaria è chiara: in caso di differenza tra l’importo in cifre e l’importo in lettere, è l’importo in lettere che ha valore legale. Ciò non significa che l’assegno venga accettato senza problemi.
In pratica, anche una piccola discrepanza tra i due importi può portare a un rifiuto allo sportello o a un ritorno dopo il trattamento. Scrivere “150” nella casella cifre e “centoquaranta” sulla riga lettere, ad esempio, crea un’incoerenza che il consulente o il sistema di lettura ottica rileverà. L’assegno torna indietro, il pagamento non viene onorato e il beneficiario deve richiedere un nuovo titolo.
Un altro caso comune: dimenticare i centesimi in lettere mentre sono indicati in cifre. Se la casella mostra “250,30 €” ma la riga lettere indica solo “duecentocinquanta euro”, la banca può considerare che l’importo reale sia 250 euro e ignorare i centesimi, oppure rifiutare l’assegno per incoerenza.
Per sapere come compilare un assegno della Banque Postale senza incorrere in questo tipo di trappole, è buona abitudine scrivere prima l’importo in lettere (che ha valore legale), per poi riportare fedelmente lo stesso importo in cifre nella casella prevista.
Compilare il retro dell’assegno La Banque Postale: l’oblio che blocca l’incasso
Il retro di un assegno è spesso trascurato dall’emittente. Tuttavia, è sul retro che il beneficiario deve apporre il proprio endorsement prima di depositare l’assegno.
L’endorsement consiste nel firmare sul retro e, in alcuni casi, indicare il proprio numero di conto. Senza questa firma, la banca del beneficiario può rifiutare la consegna. Questo rifiuto è frequente durante un deposito allo sportello della Banque Postale o tramite un modulo di deposito di assegno.
Cosa deve verificare l’emittente prima di trasmettere l’assegno
Di norma, l’emittente non scrive nulla sul retro. Tuttavia, è utile avvisare il beneficiario che dovrà firmare sul retro prima del deposito. Molti rifiuti derivano da assegni depositati senza endorsement, semplicemente perché la persona che riceve l’assegno non sa che deve firmarlo.
L’assegno barrato, che è lo standard alla Banque Postale, non può essere endossato a terzi. Solo il beneficiario designato sulla riga “a favore di” può incassarlo. Se questa riga è rimasta vuota, chiunque potrebbe teoricamente presentarsi come beneficiario. Lasciare la riga d’ordine vuota è uno degli errori più rischiosi in materia di frode.
Ordine di compilazione e inchiostro: due dettagli tecnici che contano
Diverse guide recenti raccomandano un ordine di compilazione preciso per limitare gli errori:
- Iniziare dalla riga “a favore di” con il nome completo del beneficiario, senza abbreviazioni. Un nome incompleto o scritto male complica l’incasso.
- Scrivere poi l’importo in lettere sulla grande riga, barrando lo spazio rimanente con una linea orizzontale per impedire qualsiasi aggiunta fraudolenta.
- Riportare l’importo in cifre nella casella dedicata, verificando la coerenza con l’importo in lettere.
- Indicare il luogo e la data, per poi firmare per ultimo, poiché la firma convalida tutte le informazioni scritte.
Firmare prima di aver compilato il resto dell’assegno equivale a convalidare un documento incompleto. Se l’assegno viene perso o rubato nel frattempo, un terzo potrebbe completare i campi mancanti.
La scelta dell’inchiostro non è casuale
L’inchiostro deve essere indelebile, blu o nero. Una penna a inchiostro cancellabile (tipo Frixion) consente a chiunque di modificare l’importo o il beneficiario con una semplice fonte di calore. Sono stati documentati casi di frode legati a questo tipo di penna nella stampa. La Banque Postale, come le altre istituzioni, non accetta di farsi carico delle conseguenze di un assegno redatto con un inchiostro non permanente.
Modulo di deposito di assegno La Banque Postale: cosa cambia al momento del deposito
La compilazione dell’assegno non si ferma alla redazione. Quando il beneficiario deposita l’assegno, deve generalmente compilare un modulo di deposito che accompagna il titolo di pagamento.
Questo modulo richiede il numero di conto del depositante, l’importo dell’assegno, il nome dell’emittente e talvolta il numero dell’assegno (visibile sulla banda MICR in basso). Omettere queste informazioni o compilarle in modo illeggibile può ritardare l’incasso di diversi giorni.
Per i clienti della Banque Postale che depositano allo sportello di un ufficio postale, il modulo cartaceo rimane la norma. Tuttavia, alcune banche online partner offrono procedure di deposito per posta con moduli da stampare. La leggibilità dell’assegno e la conservazione di una copia (foto o fotocopia) sono raccomandate in tutti i casi.
Durata di validità e copertura
Un assegno emesso in Francia metropolitana è valido un anno e otto giorni dalla data indicata. Trascorso questo termine, la banca lo rifiuta. Antedatare o postdatare un assegno è vietato, anche se questa pratica rimane comune. Il conto deve essere coperto al momento in cui il beneficiario presenta l’assegno, non solo al momento della redazione.
Un assegno senza copertura espone l’emittente a un divieto bancario, con iscrizione nel file centrale degli assegni. Questa conseguenza si applica a tutti gli istituti, inclusa la Banque Postale, e rimane efficace fino alla regolarizzazione.
Nonostante l’aumento dei bonifici e delle carte, l’assegno mantiene un posto nei pagamenti in Francia. Per coloro che lo utilizzano ancora, la rigorosità nella compilazione rimane l’unico scudo contro un rifiuto o una frode. Il minimo spazio vuoto lasciato sulla riga d’ordine o sull’importo in lettere costituisce una falla sfruttabile, e nessuna banca compenserà una negligenza dell’emittente.