Remplir un chèque de La Banque Postale repose sur les mêmes mentions obligatoires que tout chèque bancaire français : bénéficiaire, montant en chiffres, montant en lettres, lieu, date et signature. Aucune formule spéciale ni mention additionnelle n’est exigée sur la face avant. Les erreurs qui provoquent un rejet en agence sont pourtant fréquentes, et souvent liées à des détails que l’on sous-estime.
Divergence entre montant en chiffres et en lettres : ce que La Banque Postale refuse concrètement
La règle bancaire est claire : en cas de différence entre le montant en chiffres et le montant en lettres, c’est le montant en lettres qui fait foi. Cela ne signifie pas que le chèque passe sans problème.
En pratique, un écart même minime entre les deux montants peut entraîner un rejet au guichet ou un retour après traitement. Écrire « 150 » dans la case chiffres et « cent quarante » sur la ligne lettres, par exemple, crée une incohérence que le conseiller ou le système de lecture optique va repérer. Le chèque revient, le paiement n’est pas honoré, et le bénéficiaire doit réclamer un nouveau titre.
Autre cas courant : oublier les centimes en lettres alors qu’ils figurent en chiffres. Si la case affiche « 250,30 € » mais que la ligne lettres indique seulement « deux cent cinquante euros », la banque peut considérer que le montant réel est 250 euros et ignorer les centimes, ou rejeter le chèque pour incohérence.
Pour savoir comment remplir un chèque de la Banque Postale sans ce type de piège, une bonne habitude consiste à rédiger d’abord le montant en lettres (qui fait foi), puis à reporter fidèlement le même montant en chiffres dans la case prévue.
Remplir le dos du chèque La Banque Postale : l’oubli qui bloque l’encaissement
Le verso d’un chèque est souvent négligé par l’émetteur. C’est pourtant au dos que le bénéficiaire doit apposer son endossement avant de déposer le chèque.
L’endossement consiste à signer au dos et, dans certains cas, à indiquer son numéro de compte. Sans cette signature, la banque du bénéficiaire peut refuser la remise. Ce refus est fréquent lors d’un dépôt au guichet de La Banque Postale ou via un bordereau de remise de chèque.
Ce que l’émetteur doit vérifier avant de transmettre le chèque
L’émetteur n’écrit en principe rien au dos. En revanche, il est utile de prévenir le bénéficiaire qu’il devra signer au verso avant dépôt. Beaucoup de rejets proviennent de chèques déposés sans endossement, simplement parce que la personne qui reçoit le chèque ne sait pas qu’elle doit le signer.
Le chèque barré, qui est le standard à La Banque Postale, ne peut pas être endossé à un tiers. Seul le bénéficiaire désigné sur la ligne « à l’ordre de » peut l’encaisser. Si cette ligne est restée vide, n’importe qui pourrait théoriquement se présenter comme bénéficiaire. Laisser la ligne d’ordre vide est l’une des erreurs les plus risquées en matière de fraude.
Ordre de remplissage et encre : deux détails techniques qui comptent
Plusieurs guides récents recommandent un ordre de remplissage précis pour limiter les erreurs :
- Commencer par la ligne « à l’ordre de » avec le nom complet du bénéficiaire, sans abréviation. Un nom incomplet ou mal orthographié complique l’encaissement.
- Rédiger ensuite le montant en lettres sur la grande ligne, en barrant l’espace restant d’un trait horizontal pour empêcher tout ajout frauduleux.
- Reporter le montant en chiffres dans la case dédiée, en vérifiant la cohérence avec le montant en lettres.
- Indiquer le lieu et la date, puis signer en dernier, car la signature valide l’ensemble des informations inscrites.
Signer avant d’avoir rempli le reste du chèque revient à valider un document incomplet. Si le chèque est perdu ou volé entre-temps, un tiers pourrait compléter les champs manquants.
Le choix de l’encre n’est pas anodin
L’encre doit être indélébile, bleue ou noire. Un stylo à encre effaçable (type Frixion) permet à quiconque de modifier le montant ou le bénéficiaire avec une simple source de chaleur. Des cas de fraude liés à ce type de stylo ont été documentés dans la presse. La Banque Postale, comme les autres établissements, n’accepte pas de prendre en charge les conséquences d’un chèque rédigé avec une encre non permanente.
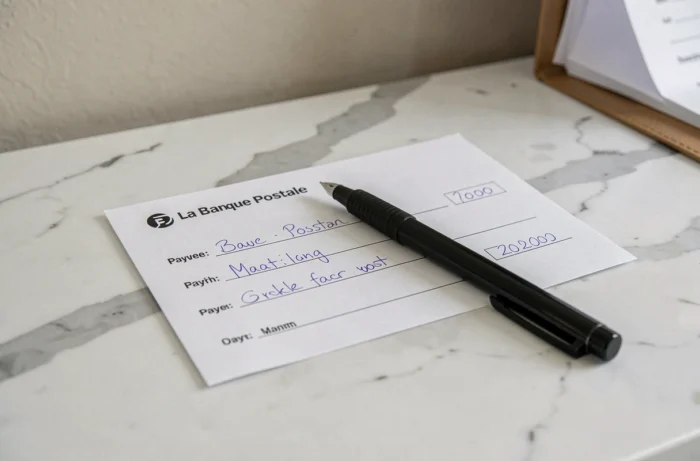
Bordereau de remise de chèque La Banque Postale : ce qui change au dépôt
Le remplissage du chèque ne s’arrête pas à la rédaction. Lorsque le bénéficiaire dépose le chèque, il doit généralement remplir un bordereau de remise qui accompagne le titre de paiement.
Ce bordereau demande le numéro de compte du déposant, le montant du chèque, le nom de l’émetteur et parfois le numéro du chèque (visible sur la bande MICR en bas). Omettre ces informations ou les renseigner de manière illisible peut retarder l’encaissement de plusieurs jours.
Pour les clients de La Banque Postale qui déposent au guichet d’un bureau de poste, le bordereau papier reste la norme. En revanche, certaines banques en ligne partenaires proposent des procédures de dépôt par courrier avec des bordereaux à imprimer. La lisibilité du chèque et la conservation d’une copie (photo ou photocopie) sont recommandées dans tous les cas.
Durée de validité et provision
Un chèque émis en France métropolitaine est valable un an et huit jours à compter de la date inscrite. Passé ce délai, la banque le refuse. Antidater ou postdater un chèque est interdit, même si cette pratique reste courante. Le compte doit être provisionné au moment où le bénéficiaire présente le chèque, pas seulement au moment de la rédaction.
Un chèque sans provision expose l’émetteur à une interdiction bancaire, avec inscription au fichier central des chèques. Cette conséquence s’applique à tous les établissements, La Banque Postale incluse, et reste effective jusqu’à régularisation.
Le chèque conserve une place dans les paiements en France malgré la montée des virements et des cartes. Pour ceux qui l’utilisent encore, la rigueur au remplissage reste le seul rempart contre un rejet ou une fraude. Le moindre espace vide laissé sur la ligne d’ordre ou sur le montant en lettres constitue une faille exploitable, et aucune banque ne compensera une négligence de l’émetteur.