Rellenar un cheque de La Banque Postale se basa en las mismas menciones obligatorias que cualquier cheque bancario francés: beneficiario, monto en cifras, monto en letras, lugar, fecha y firma. No se exige ninguna fórmula especial ni mención adicional en la cara frontal. Sin embargo, los errores que provocan un rechazo en la agencia son frecuentes y a menudo están relacionados con detalles que se subestiman.
Divergencia entre monto en cifras y en letras: lo que La Banque Postale rechaza concretamente
La regla bancaria es clara: en caso de diferencia entre el monto en cifras y el monto en letras, es el monto en letras el que tiene validez. Esto no significa que el cheque pase sin problemas.
En la práctica, una discrepancia incluso mínima entre los dos montos puede llevar a un rechazo en el mostrador o a un retorno tras el procesamiento. Escribir “150” en la casilla de cifras y “ciento cuarenta” en la línea de letras, por ejemplo, crea una incoherencia que el consejero o el sistema de lectura óptica detectará. El cheque regresa, el pago no se honra y el beneficiario debe solicitar un nuevo título.
Otro caso común: olvidar los centavos en letras mientras que aparecen en cifras. Si la casilla muestra “250,30 €” pero la línea de letras indica solo “doscientos cincuenta euros”, el banco puede considerar que el monto real es 250 euros e ignorar los centavos, o rechazar el cheque por incoherencia.
Para saber cómo rellenar un cheque de La Banque Postale sin este tipo de trampas, una buena práctica consiste en redactar primero el monto en letras (que tiene validez), y luego trasladar fielmente el mismo monto en cifras a la casilla correspondiente.
Rellenar el reverso del cheque La Banque Postale: el olvido que bloquea el cobro
El reverso de un cheque es a menudo descuidado por el emisor. Sin embargo, es en la parte posterior donde el beneficiario debe colocar su endorso antes de depositar el cheque.
El endoso consiste en firmar en el reverso y, en algunos casos, indicar su número de cuenta. Sin esta firma, el banco del beneficiario puede rechazar la entrega. Este rechazo es frecuente al realizar un depósito en el mostrador de La Banque Postale o a través de un recibo de entrega de cheque.
Lo que el emisor debe verificar antes de transmitir el cheque
El emisor, en principio, no escribe nada en el reverso. Sin embargo, es útil avisar al beneficiario que deberá firmar en el reverso antes del depósito. Muchos rechazos provienen de cheques depositados sin endoso, simplemente porque la persona que recibe el cheque no sabe que debe firmarlo.
El cheque cruzado, que es el estándar en La Banque Postale, no puede ser endosado a un tercero. Solo el beneficiario designado en la línea “a la orden de” puede cobrarlo. Si esta línea queda vacía, cualquiera podría teóricamente presentarse como beneficiario. Dejar la línea de orden vacía es uno de los errores más arriesgados en términos de fraude.
Orden de llenado y tinta: dos detalles técnicos que importan
Varios guías recientes recomiendan un orden de llenado preciso para limitar los errores:
- Comenzar por la línea “a la orden de” con el nombre completo del beneficiario, sin abreviaturas. Un nombre incompleto o mal escrito complica el cobro.
- Redactar luego el monto en letras en la línea grande, tachando el espacio restante con una línea horizontal para impedir cualquier adición fraudulenta.
- Trasladar el monto en cifras a la casilla dedicada, verificando la coherencia con el monto en letras.
- Indicar el lugar y la fecha, y luego firmar al final, ya que la firma valida toda la información inscrita.
Firmar antes de haber completado el resto del cheque equivale a validar un documento incompleto. Si el cheque se pierde o es robado en el ínterin, un tercero podría completar los campos faltantes.
La elección de la tinta no es trivial
La tinta debe ser indeleble, azul o negra. Un bolígrafo con tinta borrable (tipo Frixion) permite a cualquiera modificar el monto o el beneficiario con una simple fuente de calor. Se han documentado casos de fraude relacionados con este tipo de bolígrafo en la prensa. La Banque Postale, al igual que otras instituciones, no acepta hacerse cargo de las consecuencias de un cheque redactado con una tinta no permanente.
Recibo de entrega de cheque La Banque Postale: lo que cambia en el depósito
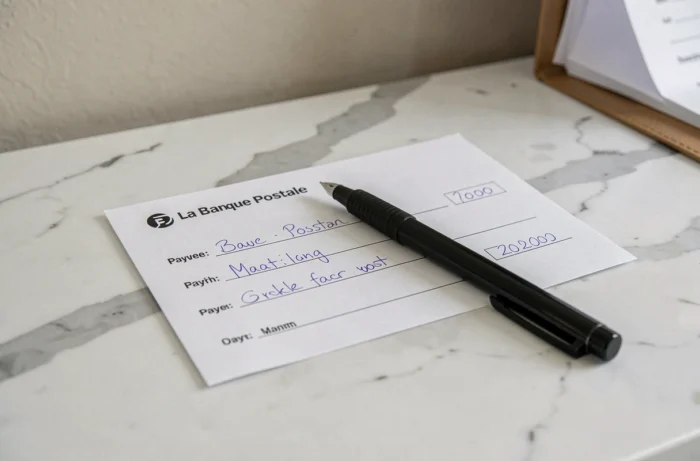
El llenado del cheque no se detiene en la redacción. Cuando el beneficiario deposita el cheque, generalmente debe completar un recibo de entrega que acompaña al título de pago.
Este recibo solicita el número de cuenta del depositante, el monto del cheque, el nombre del emisor y a veces el número del cheque (visible en la banda MICR en la parte inferior). Omitir esta información o completarla de manera ilegible puede retrasar el cobro varios días.
Para los clientes de La Banque Postale que depositan en el mostrador de una oficina de correos, el recibo en papel sigue siendo la norma. Sin embargo, algunos bancos en línea asociados ofrecen procedimientos de depósito por correo con recibos para imprimir. La legibilidad del cheque y la conservación de una copia (foto o fotocopia) se recomiendan en todos los casos.
Duración de validez y provisión
Un cheque emitido en Francia metropolitana es válido un año y ocho días a partir de la fecha inscrita. Pasado este plazo, el banco lo rechaza. Fechar un cheque antes o después de la fecha es ilegal, aunque esta práctica sigue siendo común. La cuenta debe estar provisionada en el momento en que el beneficiario presenta el cheque, no solo en el momento de la redacción.
Un cheque sin provisión expone al emisor a una prohibición bancaria, con inscripción en el fichero central de cheques. Esta consecuencia se aplica a todas las instituciones, incluida La Banque Postale, y permanece efectiva hasta su regularización.
El cheque mantiene un lugar en los pagos en Francia a pesar del aumento de las transferencias y las tarjetas. Para aquellos que aún lo utilizan, la rigurosidad en el llenado sigue siendo el único muro contra un rechazo o un fraude. El más mínimo espacio vacío dejado en la línea de orden o en el monto en letras constituye una falla explotable, y ningún banco compensará una negligencia del emisor.